📌 【この記事の重要ポイントまとめ】
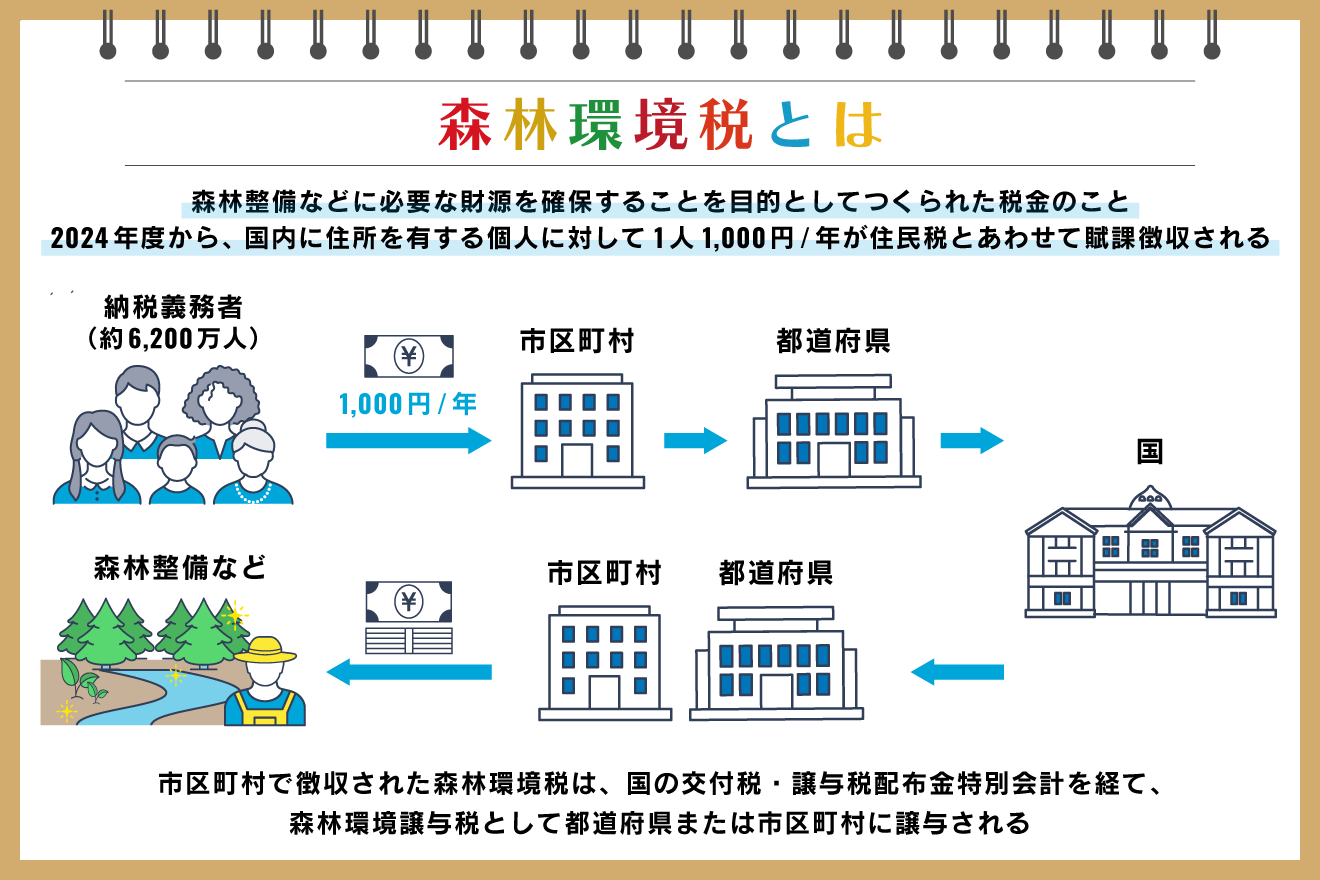
- 要点1:通称「森林税」の正体は、2024年度から個人住民税均等割に上乗せされて全国民から一律で年間1,000円徴収される国税「森林環境税」。
- 要点2:東日本大震災の復興特別税(均等割年1,000円加算)が2023年度末で終了し、実質的な負担感を隠すように入れ替わりで導入されたため「勝手に引かれた」と感じる構造が生まれた。
- 要点3:集まった財源は「森林環境譲与税」として全国の自治体に配分されるが、人口割基準の存在により山のない大都市圏に巨額の税金が配分されて余剰・基金化する歪みが問題視されている。
【疑問を徹底追究】住民税に上乗せされる森林税とは?「勝手に引かれている」と感じる構造的背景
【導入の理由と経緯】なぜ今、森林税なのか?総務省・林野庁が法制化した決定的な事情
【徹底比較】森林環境税・独自森林税・旧復興特別税の違い一覧
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 森林環境税(国税) | 年額1,000円(均等割に合算) 対象:約6,000万人(全国民) | 全国一律の定額徴収 (2024年度〜恒久措置) | 国税でありながら全額が自治体へ譲与される特殊設計。使途基準の透明化が最大の課題。 |
| 自治体独自の森林税(地方税) | 年額500円〜1,200円程度 導入自治体:約37府県 | 県民税均等割に条例で上乗せ 例:やまのひだか森林税等 | 国税との「二重課税」批判の根源。使途が類似しており、住民から重複感が指摘されやすい。 |
| 旧・復興特別税(均等割加算分) | 年額1,000円 (区市町村500円+都道府県500円) | 2014年度〜2023年度 (10年間の時限措置で終了) | 終了直後に森林環境税へ同額移行したため、減税を体感させない「実質据え置き」の巧妙さがある。 |
| 自治体配分基準(譲与基準) | 私有林人工林面積:50% 林業就業者数:20% 人口割:30% | 総務省告示による客観指標配分 | 「人口3割」の傾斜配分により、山林のない大都市圏に巨額資金が集中する制度的矛盾を生む。 |
【実態検証】ネットの反応と批判|「森林税は二重課税ではないか」と囁かれる真相
SNSやネット掲示板上で巻き起こっているネットの反応と批判の核心は、主に「二重課税疑惑」と「使い道の不透明さ」の2点に集約されます。論点1:地方税との「二重課税」に該当するのか?
「私の住む県では、すでに県民税に森林税が上乗せされている。そこに国税としてさらに年1,000円取られるのは明らかな二重課税ではないか」という不満は極めて妥当な指摘です。 実態として、全国47都道府県のうち約37府県が「水と緑の森づくり税」「やまのひだか森林税」といった名称で、地方税法に基づく超過課税(年500円〜1,000円程度)を独自に実施しています。法制上は「国税(森林環境税)」と「地方税(法定外目的税・超過課税)」で課税権者が異なるため、法的な意味での形式的二重課税には当たらないと政府は説明します。 しかし、納税者の財布から見れば「森林保全という同一の目的のために2つの税金を同時に徴収されている」ことに変わりありません。この実質的な重複感に対し、一部の県では独自課税の見直しや廃止論議が持ち上がったものの、大半の自治体では両建てのまま徴収が継続されており、庶民の不公平感を増幅させています。論点2:都市部にカネが滞留する「自治体配分の実態」
集められた税金は、国から各都道府県・市区町村へ「森林環境譲与税」として全額が按分譲与されます。ここで制度の構造的欠陥として露呈したのが、前掲の表で示した「譲与基準」です。 本来なら、荒廃した人工林を抱え、財政力も乏しい過疎山間地に集中的に配分されるべき財源です。ところが、配分基準に「人口割(30%)」が組み込まれているため、広大な山林を抱える過疎村よりも、森林が皆無に等しい東京都世田谷区や港区、横浜市といった大都市部に対して数億円規模の譲与税が機械的に流れる仕組みになっていました。現場取材で聞かれた納税者の生の声: 「港区のど真ん中に住んでいて、区役所から森林税の使い道として『区立施設の木質化』や『木製ベンチの設置』を案内された。山を守るための税金が、なぜ都心の高級ベンチやパンフレット作成に化けているのか納得がいかない」(都内在住・40代会社員)使途に困惑した都市部自治体が使い切れず、「森林環境譲与税基金」として数億円以上を金庫に眠らせている実態が会計検査院の調査や大手紙の報道で相次いで告発されました。この配分偏重に対しては批判が殺到し、2024年度から人工林面積の反映割合を増やす見直しが一部行われたものの、依然として都市と地方のミスマッチは完全には解消されていません。
一般に知られていない盲点|「非課税世帯の対象基準」と給与明細での確認箇所
年1,000円という金額は少額に見えますが、毎年の固定負担として家計に影響を与えます。実務上知っておくべき「免除の条件」と「通知書のチェック法」を解説します。自分は対象外?非課税世帯対象の具体的ルール
森林環境税は個人住民税均等割に連動して賦課されるため、住民税均等割が非課税となる方は森林環境税も課税されません。対象外となる主な条件は以下の通りです。- 生活保護法による生活扶助を受けている世帯
- 障害者、未成年者、ひとり親または寡婦で、前年中の合計所得金額が135万円以下(給与収入換算で204万3,999円以下)の方
- 前年の合計所得金額が、各自治体の条例で定める基準額(単身者でおおむね38万〜45万円以下)を下回る方
住民税決定通知書・給与明細のどこを見れば分かるのか
会社員や公務員の場合、毎年5月下旬から6月にかけて勤務先から交付される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」を確認してください。 2024年度の書式改訂以降、右上の税額計算欄または均等割欄の近傍に、「森林環境税(国税)年額1,000円」という専用の内訳枠が明確に印字されています。給与明細上では毎月分割されて住民税欄に紛れ込んでいるため単独の記載は見えにくいですが、年間の決定通知書を見れば確実に課税されている事実が視認できます。【プロの結論】「森林税使い道」のブラックボックス化を防ぐために納税者が持つべき視点
行政社会学および地方財政論の観点からこの森林税問題を分析すると、現代日本の「目的税型制度の形骸化リスク」が鮮明に浮かび上がります。 かつて高度経済成長期に道路特定財源が目的外のレジャー施設や不要不急のハコモノに流用されたのと同様の構造が、この森林環境譲与税にも潜んでいます。使途基準は法律上「森林整備」「担い手育成」「木材利用の促進や普及啓発」と定められていますが、この「木材利用の促進」という文言の解釈が広すぎるあまり、庁舎のエントランス改修や広報誌の印刷代など、従来の一般財源で行うべき通常業務へ安易に充当されるモラルハザードが後を絶ちません。 しかし、制度を頭ごなしに全否定するだけでは、現実に迫る土砂災害リスクや国土崩壊の危機を回避することは不可能です。 地方自治体には、森林環境譲与税の使途をウェブサイト等で決算ごとに公表することが法律で義務付けられています。納税者に求められる最も賢明な行動は、「勝手に取られた」と諦めるのではなく、「自分が住む市区町村がこの1,000円を何に使ったのか」を自治体の公式ホームページで一度検索して監視することです。山林整備に本気で投じている首長を支持し、安易な基金積み立てや無意味なイベントに浪費している行政には議会を通じて厳しい声を届ける——この監視の目こそが、形骸化を防ぐ唯一の抑止力となります。【森林 税 と は】に関するよくある質問(FAQ)
Q1:森林税はいつから、誰が払っているのですか?
A1:正式名称「森林環境税」として、2024年度(令和6年度)の6月分住民税から徴収が始まっています。国内に住所があり、個人住民税均等割が課税されている約6,000万人の個人が対象で、年額1,000円が一律で徴収されています。
Q2:東日本大震災の復興特別税とは何が違うのですか?
A2:2014年度から住民税均等割に上乗せされていた復興特別税(年1,000円)は2023年度末で10年間の期限を満了して終了しました。その終了と同時に入れ替わる形で森林環境税(年1,000円)が始まったため、支払う住民税の均等割額面が実質的に据え置かれた状態になっています。
Q3:山のない東京23区や大阪市の住民も払う必要があるのですか?
A3:国税として全国民に公平に課されているため、お住まいの地域に森林があるかどうかにかかわらず支払いの義務があります。集められた税金は森林環境譲与税として都市部の自治体にも配分され、公共施設への国産木材活用や子ども向けの森林環境教育などに充てられています。
Q4:すでに県民税で払っている森林税との二重課税ではありませんか?
A4:全国約37の府県が独自に条例で課税している「県民森林税」などは地方税であり、国の森林環境税(国税)とは法律上の課税主体が異なるため、法的には二重課税ではないと整理されています。ただし、目的が森林保全で共通しているため、実質的な負担重複として批判が根強く存在します。 (出典: 森林 税 と は(Yahoo!ニュース))