📌 【この記事の重要ポイントまとめ】
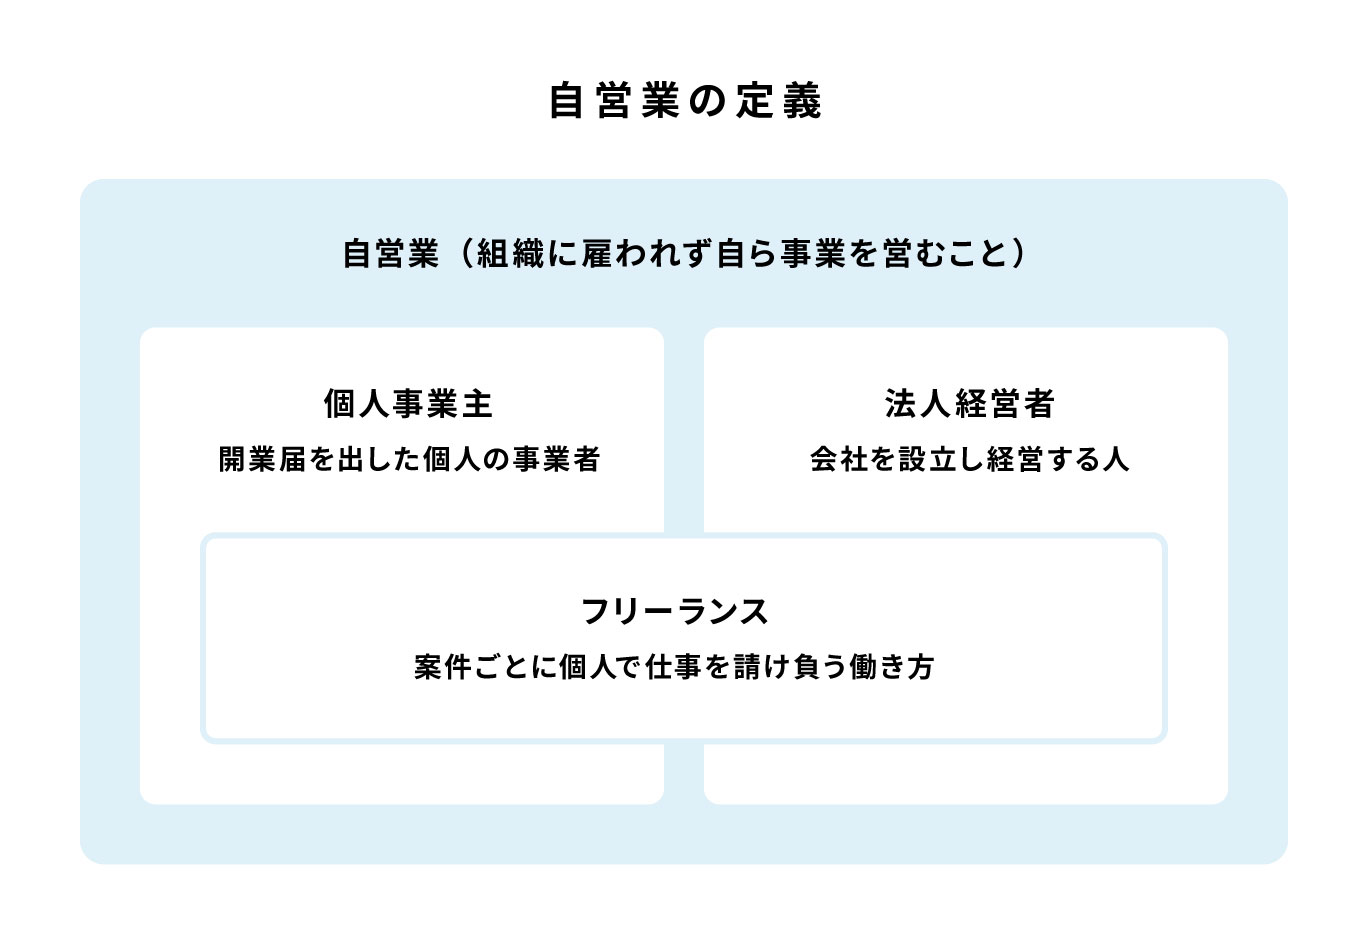
- 要点1:自営業は独立して事業を営む形態全般の通称であり、税法上の「個人事業主」や実質無店舗で働く「フリーランス」と明確な概念区分が存在する。
- 要点2:国税庁統計における事業所得者の平均所得は420万円だが、手取りを左右するのは経費計上と全額自己負担となる国民健康保険・国民年金である。
- 要点3:事業継続の分水嶺は、青色申告による節税や開業届の管理だけでなく、不確実性と孤独に耐えうる心理的バウンダリーの確立にある。
【徹底比較】自営業とは一体どんな働き方?個人事業主やフリーランスとの決定的な違い
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自営業 | 自ら事業・商売を営む者全般(法人・個人問わず) | 店舗型・製造業・地域密着サービスなど多岐 | 社会的呼称であり、規模や業態を問わない包括的な概念。 |
| 個人事業主 | 税務署に「開業届」を出した法人化前の個人 | 所得税法上の「事業所得」または「不動産所得」 | 税法・法的手続きにおける正式な身分規定。 |
| フリーランス | 企業と単発の業務委託契約を結び案件単位で働く | IT・制作・コンサルティングなど無店舗型 | 契約形態や働き方を指す表現であり、税務上は個人事業主。 |
| 会社員(給与所得者) | 雇用契約に基づく労働の対価として給与を受給 | 社会保険料折半、有給休暇、労災保険の適用 | 法的手続きは会社任せだが、自己決定権は限定される。 |
【税金と年金の真実】会社員とは劇的に異なる公的負担のリアル
【実態検証】利用者の生の声と現場目線で見えたリアル
自営業のメリット・デメリット|自由の謳歌と隣り合わせの構造的リスク
自営業への転身を検討する際、光の当たるメリットだけでなく、影の部分であるデメリットを冷徹に天秤にかける必要があります。 ### 自営業の揺るぎないメリット - 定年のない生涯現役性:自らの意志と健康が続く限り、70代や80代になっても事業を継続できる。 - 収入の青天井:労働時間や会社の給与テーブルに縛られず、生み出した付加価値がダイレクトに自身の収入へ反映される。 - 絶対的な裁量権:働く時間、休日、取引先の選定、提供するサービスの内容に至るまで、他人の決裁を仰ぐことなく自己決定できる。 - 合法的な経費活用:事業に関連する支出を経費に計上し、課税所得をコントロールすることが可能。 ### 見落とされがちなデメリットと構造リスク - 収入の乱高下と無保証:景気変動、競合の参入、パンデミックなどの外部要因によって、翌月の売上がゼロになるリスクを常に抱える。 - 社会的信用の脆弱性:賃貸住宅の契約、クレジットカードの発行、住宅ローンの融資審査において、会社員よりも圧倒的に不利な査定を受ける。 - 全責任の自己引き受け:業務上の過誤、顧客とのトラブル、売掛金の未回収、契約破綻の損害賠償など、すべての矢面に自分ひとりで立たなければならない。一般に知られていない盲点とネットの誤解
インターネット上やSNSの言説には、自営業に関する危険な誤解が氾濫しています。現場の取材から浮き彫りになった代表的な誤謬を解体します。 ### 誤解1:「自営業なら生活費は何でも経費で落とせる」 「何でも領収書をもらえば経費になる」という言説は完全な虚構です。税務調査において最も厳格に追及されるのが「事業関連性(業務との直接的な関連性)」です。自宅兼事務所の家賃や光熱費、通信費を計上する際には、業務使用面積や使用時間の比率に基づいた論理的な家事按分ルールが不可欠となります。プライベートの家族旅行や私的な飲食代を架空経費として計上すれば、過少申告加算税や重加算税といった重いペナルティが科されます。 ### 誤解2:「開業届を出さずに営業してもバレない」 税務署への開業届(個人事業の開業・廃業等届出書)は、所得税法第229条により「事業を開始した日から1ヶ月以内」に納税地の税務署へ提出することが定められています。罰則規定自体は設けられていないものの、開業届を出さなければ青色申告特別控除を受けられず、屋号付きの銀行口座も開設できません。また、取引先が税務調査を受けた際、反面調査によって無申告状態が発覚する事例は枚挙にいとまがありません。 ### 誤解3:「赤字にしておけば税金を払わずに済むから得」 意図的に過度な経費を使って事業所得をゼロあるいは赤字にすれば、確かに所得税や住民税は圧縮されます。しかし、それは「手元からキャッシュが失われている」ことと同義です。さらに、決算書が赤字であれば金融機関からの融資は完全にストップし、事業拡大や緊急時の資金調達の道が閉ざされます。長期的な事業存続において、適切な利益を出して納税し、自己資本を積み上げることこそが最大の防衛策となります。【始め方から事業拡大へ】開業届の提出手順と法人化のメリットとタイミング
自営業の第一歩を踏み出す手続きは驚くほどシンプルですが、その後のスケール設計には戦略が求められます。 事業を開始する際は、所轄の税務署へ「個人事業の開業・廃業等届出書」を提出します。用紙は税務署の窓口で入手できるほか、国税庁の公式ウェブサイトからダウンロード可能です。同時に「所得税の青色申告承認申請書」を提出しておくことが極めて重要です。原則として開業日から2ヶ月以内に申請しなければ、その年の確定申告で青色申告の恩恵を受けることができません。 ### 法人化(法人成り)の損益分岐点 事業が順調に拡大した場合、次のフェーズとして「個人事業主から株式会社や合同会社への法人化」が浮上します。 法人化を検討すべき主なタイミングは、課税所得(利益)が800万〜900万円を超えた時点です。個人の所得税率は最高45%(住民税と合わせて最高55%)まで達しますが、法人税の実効税率は約30%台前半で頭打ちになります。 法人化によって得られるメリットは以下の通りです。 1. 給与所得控除の二重活用:自社から自分へ「役員報酬」を支払うことで、法人側で損金算入しつつ、個人側で給与所得控除を適用できる。 2. 社会的信用の飛躍:大手企業との直接取引や、優秀な人材の採用が容易になる。 3. 有限責任への移行:万が一の事業破綻時、個人の財産まで差し押さえられるリスクを限定できる(※金融機関融資の個人保証を除く)。 4. 消費税免税期間の再活用:資本金1,000万円未満で設立した場合、インボイス登録の兼ね合いはあるものの、一定条件下で設立当初の消費税納税負担を軽減できる余地が残る。自営業の廃業率と成功の秘訣|生存を分けるファクター
中小企業庁の『中小企業白書』等のデータを俯瞰すると、個人事業の廃業率は開業後1年で約3割、3年で約5割、10年後には約9割が市場から退場するという厳しい現実が示されています。 生き残る1割の事業主と、脱落する9割を分かつ決定的な境界線は「売上の規模」ではなく「キャッシュマネジメント」と「固定費のコントロール」にあります。黒字倒産という言葉がある通り、帳簿上で利益が出ていても、売掛金の回収サイトが長く、仕入れ代金や納税資金の支払いがショートすれば事業は即座に停止します。 ### 【プロの結論】おすすめできる人・慎重になるべき人の判断基準 組織社会学やキャリア心理学の視点から見ると、自営業への適性は「専門スキルの高さ」以上に「心理的バウンダリー(境界線)の自己管理能力」に依存します。会社員時代のように指示や枠組みを与えてくれる上司は存在せず、自ら規律を課さなければ生活も事業も容易に崩壊するからです。 自営業をおすすめできる人: - 自律的規律(セルフディシプリン)を維持できる人:誰も見ていない環境でも、毎日の業務開始時間、健康管理、資金繰りを機械的に管理できる。 - 不確実性への耐性が高い人:翌月の収益が見通せないストレスを、悲観ではなく「次の一手を打つためのシグナル」として建設的に処理できる。 - 単独での決断に孤独を感じない人:全ての決定権を握る快感と、相談相手がいない重圧を受け入れ、心理的自立を保てる。 独立に慎重になるべき人: - 「指示待ち」や「組織のレール」に安心感を覚える人:業務の手順や優先順位を他人に決めてもらいたいタイプは、方向性を見失い精神的に疲弊しやすい。 - 生活と仕事の境界線を引けない人:仕事が四六時中頭から離れず、過労で心身を壊すか、逆にだらけて怠惰に流れる極端な傾向を持つ人。 - 数字管理・資金繰りを後回しにする人:会計や税務を「面倒な事務作業」と軽視し、現金の流れを把握しないまま見切り発車するタイプは資金ショートに直面する。 自営業とは単なる職業の選択ではなく、自身の人生のオーナーシップを100%引き受ける生き方の決断です。自由を満喫するための防壁として、制度への深い理解と財務的規律を整えることが、長期生存を果たすための絶対条件となります。【自営業とは】に関するよくある質問(FAQ)
Q1:自営業を始めるのに資本金や特別な資格は必須ですか?
A1:法人の設立とは異なり、個人事業主としての自営業であれば資本金は1円も必要ありません。税務署へ開業届を提出するだけで費用をかけずに開業できます。また、飲食業の「食品衛生責任者」や理美容業の国家資格、士業の登録など、法律で定められた特定の許認可・資格が必要な業種を除けば、多くのビジネス(物販、IT制作、コンサルティング等)は特別な資格なしでスタートできます。
Q2:会社員が副業でビジネスを行う場合も自営業と呼べますか?
A2:実質的には自営業の形態をとっていると言えます。ただし税法上、副業の収入が「事業所得」として認められるか、単なる「雑所得」とみなされるかは、事業としての営利性、反復継続性、投下した労力や設備などを総合的に勘案して判断されます。国税庁の通達では、記帳・帳簿書類の保存がある場合は概ね事業所得として扱われますが、本業の会社員としての給与が主たる収入である場合、税務上の線引きには慎重な精査が求められます。
Q3:事業が赤字になった場合でも確定申告や税金の支払いは発生しますか?
A3:所得がゼロまたは赤字であれば、所得税や個人事業税、住民税の所得割は発生しません。ただし、住民税の「均等割(自治体により年額4,000円〜5,000円程度)」は赤字であっても納付義務があります。また、青色申告を行っていれば赤字を最長3年間繰り越して翌年以降の黒字と相殺(純損失の繰越し)できるため、税金がかからない場合であっても確定申告を行う実務上のメリットは極めて大きいです。 (出典: 自 営業 と は(Yahoo!ニュース))